Abrir uma conta bancária é fácil de medir, medir o quanto essa conta mudou a vida financeira de alguém é muito mais difícil.E é exactamente aí que pode estar um dos maiores equívocos do debate sobre inclusão financeira.
Imagine um cidadão que recebe o salário na conta, poucas horas depois, levanta praticamente todo o dinheiro. Durante o resto do mês paga em numerário, guarda dinheiro em casa, não constitui poupança financeira, raramente faz transferências, não utiliza outros produtos bancários e continua sem mecanismos formais para enfrentar uma emergência.
Esse cidadão está realmente incluído no sistema financeiro ou apenas possui uma conta bancária?
Estatisticamente, pode aparecer como bancarizado, economicamente, pode continuar praticamente à porta do sistema. Existe uma diferença enorme entre abrir a porta do sistema financeiro e fazer com que o cidadão consiga viver melhor depois de entrar.
A conta aberta mede acesso, mas acesso, sozinho, não mede confiança, conhecimento, utilização, qualidade nem impacto.
Podemos, por isso, chegar a um paradoxo desconfortável, quanto mais contas abrimos, melhores podem parecer determinados indicadores, mesmo que milhares de cidadãos continuem a utilizar muito pouco os serviços financeiros. Esse é o perigo daquilo a que podemos chamar inclusão de papel, o cidadão aparece dentro das estatísticas, mas continua parcialmente fora da vida financeira formal.
Quando o dinheiro entra no banco apenas para sair,há um comportamento que merece muito mais atenção.O salário entra,o cidadão levanta e a relação praticamente termina ali, porquê?
Talvez pela preferência pelo numerário, mas a resposta pode ser muito mais profunda.
Pode haver custos que o cliente pretende evitar, receio de fraude, baixa literacia financeira, desconhecimento das soluções existentes, rendimento irregular, pouca confiança ou simplesmente produtos que não dialogam suficientemente com as necessidades reais daquela pessoa.
Por isso, quando uma conta permanece praticamente inactiva, talvez devamos parar de perguntar apenas porque é que o cliente não utiliza o banco? e começar a perguntar
porque é que o banco ainda não se tornou suficientemente útil para este cliente? esta pequena mudança de pergunta altera toda a discussão.
A próxima batalha da inclusão financeira
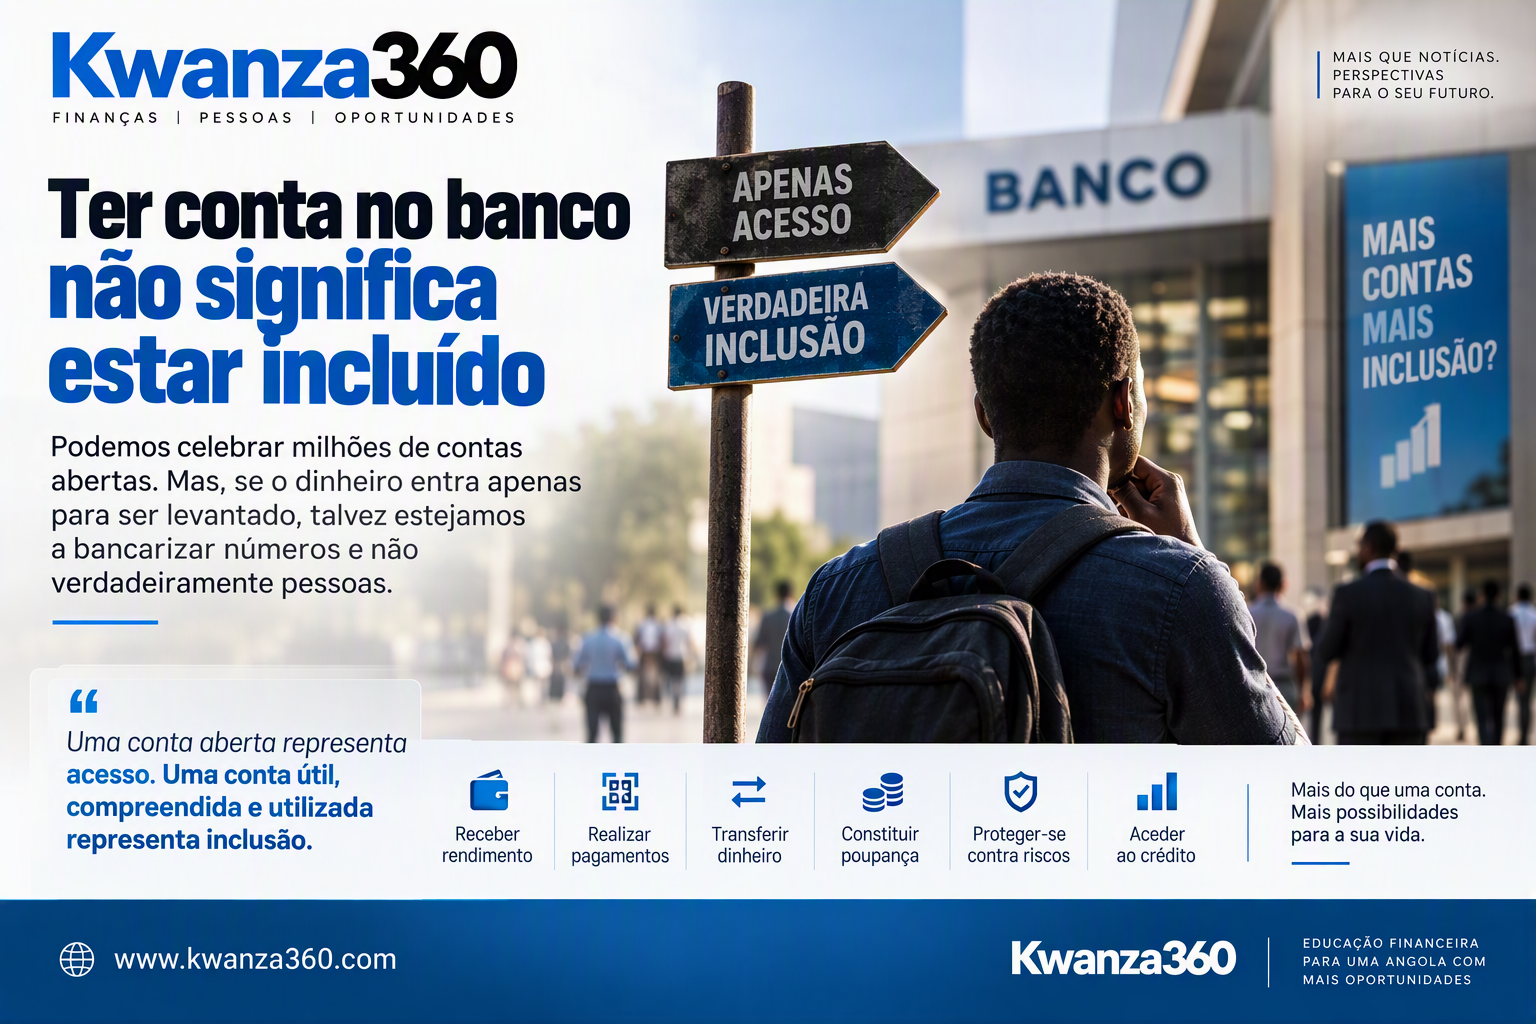
Talvez o grande desafio do futuro já não seja simplesmente abrir mais contas, seja dar razões para que as pessoas queiram utilizá-las. Uma conta útil deve permitir que o cidadão receba rendimento, pague, transfira, poupe, acompanhe as suas finanças, construa histórico, proteja-se de determinados riscos e, quando necessário e adequado, tenha acesso responsável ao crédito.
Isso significa que bancos, fintechs, instituições públicas e iniciativas de educação financeira precisam olhar para além do número de contas abertas. Precisamos falar de contas activas, pagamentos realizados, poupança constituída, confiança digital, utilização responsável do crédito e capacidade efectiva de tomar melhores decisões financeiras.
Porque inclusão financeira não deveria significar simplesmente colocar o cidadão dentro de uma base de dados, deveria significar, aumentar a capacidade desse cidadão de controlar a sua própria vida financeira.
Uma conta ou uma ferramenta de transformação?
Imagine duas pessoas, uma possui três contas bancárias e praticamente não utiliza nenhuma.
Outra possui apenas uma, mas recebe o salário, paga serviços, transfere dinheiro, acompanha os movimentos, cria uma pequena poupança e utiliza os produtos financeiros que realmente compreende, quem está mais incluído?
A resposta expõe a fragilidade de medir inclusão apenas através do acesso, o número de contas pode revelar a dimensão da porta, a utilização revela quantas pessoas realmente atravessaram essa porta e talvez seja esta a discussão que Angola precisa aprofundar.
O próximo salto da inclusão financeira não acontecerá simplesmente quando todos tiverem uma conta, acontecerá quando a conta fizer sentido para a vida de quem a possui.
Quando for simples, quando for segura, quando for compreendida, quando for utilizada.
E, sobretudo, quando ajudar o cidadão a tomar melhores decisões. porque uma conta aberta representa acesso, uma conta útil, compreendida e utilizada representa inclusão.
Kwanza 360|Não queremos apenas explicar o dinheiro. Queremos mudar a forma como as pessoas se relacionam com ele.