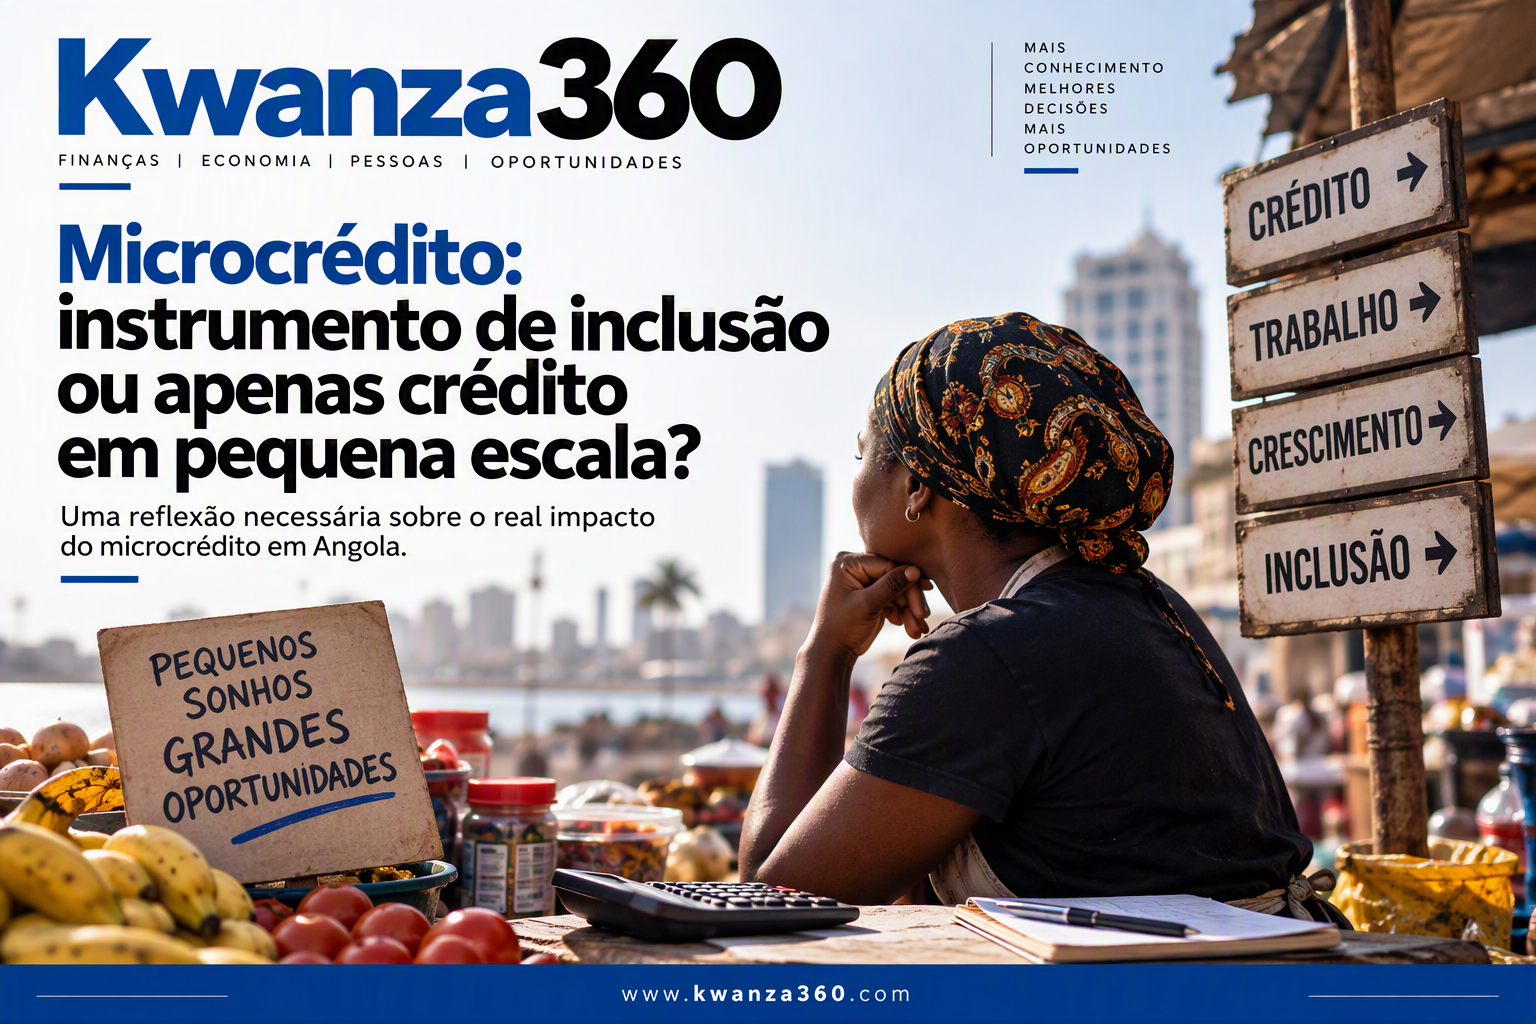
O microcrédito carrega uma das idéias mais poderosas das finanças, dar uma oportunidade a quem o sistema financeiro tradicional dificilmente financiaria. É uma idéia extraordinária, mas uma boa idéia também pode ser mal-executada.
Emprestar pouco dinheiro a alguém de baixo rendimento não transforma automaticamente uma operação de crédito num instrumento de inclusão financeira. Às vezes, é apenas crédito em pequena escala. Imagine um pequeno comerciante que recebe 300 mil kwanzas. Compra mercadoria, vende, paga o empréstimo e volta a pedir outros 300 mil. Depois outro e outro.
Cinco anos depois, continua dependente exactamente do mesmo montante para manter praticamente o negócio.
O microcrédito ajudou aquele empreendedor a crescer ou apenas financiou a sua sobrevivência?
Essa diferença muda tudo. O verdadeiro microcrédito deveria funcionar como uma escada, o primeiro empréstimo pode ser pequeno. O segundo pode acompanhar o crescimento. Com disciplina financeira, histórico de pagamentos, melhoria do negócio e maior capacidade de gerar rendimento, o cliente deveria tornar-se progressivamente elegível para soluções mais adequadas e, idealmente, mais baratas.
Porque existe uma verdade que precisamos de aceitar de que o sucesso do microcrédito não está em manter alguém eternamente no microcrédito. Está em ajudá-lo a deixar de precisar dele.
Se avaliarmos o microcrédito apenas pelo número de contratos, montantes desembolsados ou taxas de reembolso, podemos celebrar números extraordinários e ignorar uma pergunta essencial, o cliente melhorou de vida?
O negócio cresceu? a receita aumentou? criou emprego? construiu histórico financeiro? organizou as contas? passou a ter capacidade para obter um financiamento maior?
Se nada disso aconteceu, talvez tenhamos aumentado o crédito sem aumentar a inclusão. E existe um risco ainda maior, quando o dinheiro é concedido sem avaliação adequada da capacidade de pagamento, sem perceber como será utilizado e sem educação financeira mínima, o instrumento criado para combater a exclusão pode começar a financiar o sobre-endividamento.
Pobreza com crédito continua a ser pobreza. Pobreza com várias prestações pode tornar-se ainda mais perigosa.
É por isso que Angola precisa de olhar para o microcrédito para além do montante do empréstimo. Num país com enorme actividade informal e milhares de pequenos comerciantes, agricultores, prestadores de serviços e microempreendedores, o microcrédito pode ser uma poderosa porta de entrada para uma economia mais formal, produtiva e financeiramente incluída.
Mas precisa de ser uma ponte, não um destino. A instituição financia, o cliente investe, o negócio cresce, o histórico é construído, a capacidade financeira melhora e aquele microempreendedor que ontem precisava de 300 mil kwanzas pode amanhã estar preparado para 1 milhão, 5 milhões ou para outra solução financeira compatível com uma empresa mais madura.
Essa deveria ser uma das maiores vitórias do microcrédito, por isso, talvez devêssemos parar de perguntar apenas:
Quanto dinheiro foi emprestado? E começar a perguntar, quantos clientes cresceram depois de receber esse dinheiro? Porque micro deveria definir o tamanho inicial do financiamento e nunca o tamanho do futuro de quem o recebe.
O verdadeiro microcrédito não deveria financiar pessoas para continuarem pequenas. Deveria financiar a oportunidade de deixarem de o ser. Essa é a diferença entre simplesmente emprestar dinheiro e promover verdadeira inclusão financeira.
Kwanza 360 | Mais conhecimento. Melhores decisões. Mais oportunidades.