Em Luanda, falar de inclusão financeira pode significar aplicativo bancário, cartão, transferência instantânea ou crédito digital, já no interior de Angola, a conversa pode começar muito antes disso, onde está o banco? Quem conhece este produtor? Como provar o rendimento? que garantia apresentar? quem financia hoje para receber depois da colheita?
É aqui que aparece uma das grandes desigualdades financeiras do país. Angola aprovou a Estratégia Nacional de Inclusão Financeira 2025-2027 com a ambição de assegurar acesso a serviços financeiros independentemente da localização geográfica, rendimento ou condição social. A estratégia liga ainda a inclusão à redução das desigualdades, formalização da economia e crescimento inclusivo.
O desafio é transformar essa ambição em realidade fora dos grandes centros urbanos. Porque não basta instalar uma agência numa província e declarar a população financeiramente incluída.
Inclusão começa no acesso, mas só produz desenvolvimento quando chega ao financiamento.
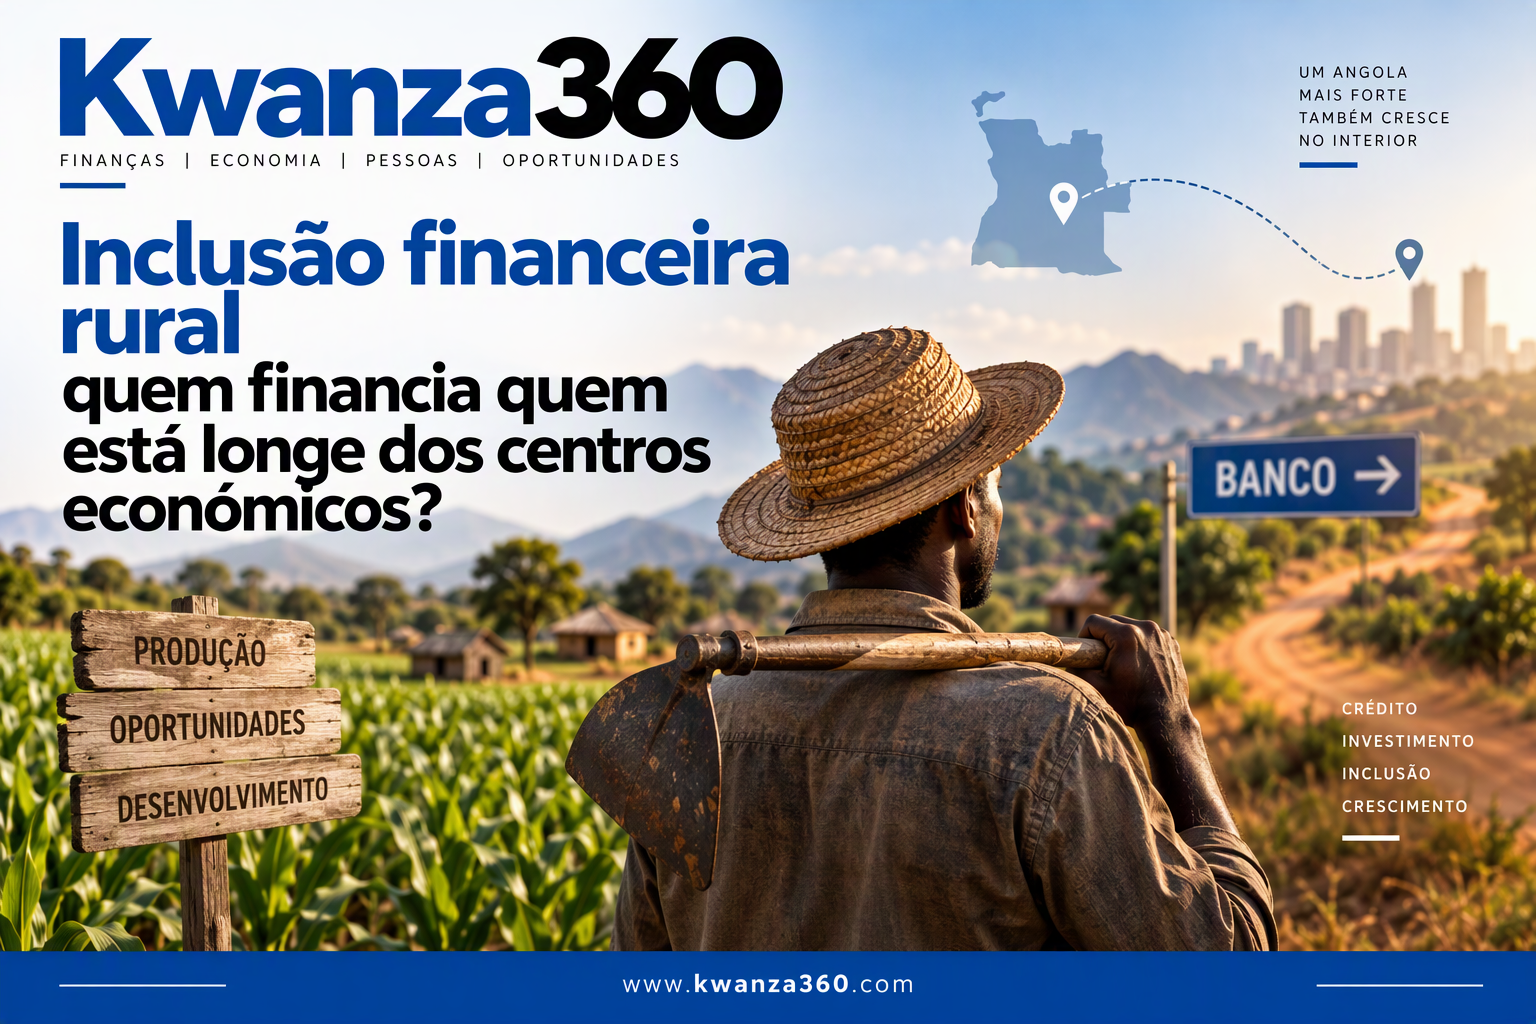
Pense no agricultor que produz milho, feijão, mandioca ou hortícolas a centenas de quilómetros de Luanda. Pode possuir terra, experiência e mercado. Mas talvez não tenha salário domiciliado, demonstrações financeiras, histórico bancário robusto ou um imóvel facilmente aceite como garantia, para um modelo tradicional de crédito, faltam documentos.
Para a economia real, existe um produtor, eis o paradoxo, quem produz riqueza pode continuar demasiado distante dos mecanismos que financiam riqueza.
Angola já possui instrumentos importantes. O Fundo de Apoio ao Desenvolvimento Agrário (FADA) disponibiliza soluções para famílias, micro e pequenas empresas e cooperativas, incluindo crédito de campanha agrícola, apoio à colheita, reforço de tesouraria, investimento, Agrojovem e outras linhas dirigidas à actividade produtiva.
Mas financiamento rural exige mais do que dinheiro, exige compreender o ciclo da actividade. Um agricultor não deveria ser analisado exactamente como um trabalhador assalariado. Uma exploração agrícola tem épocas de preparação, sementeira, crescimento, colheita e comercialização.
Se a prestação vence antes de a terra gerar receita, talvez o problema não seja o agricultor. Pode ser o desenho do crédito. Há exemplos que mostram o potencial. Na Huíla, foi reportado em 2026 o caso de uma exploração que recebeu 15 milhões de Kz para sementes, equipamentos e irrigação. Em 1,8 hectare de batata-rena, a produção terá rondado 10 toneladas na campanha 2024/2025, permitindo comercialização e amortização parcial do financiamento.
É esta lógica que precisa de escala. Crédito rural deveria combinar financiamento, assistência técnica, pagamentos digitais, cooperativismo, informação sobre produção e canais de comercialização. Até porque financiar produção sem pensar no escoamento cria outro problema, não basta ajudar o agricultor a produzir mais se depois ninguém conseguir financiar, transportar, armazenar e comprar essa produção.
A verdadeira inovação talvez esteja precisamente aqui. Em vez de perguntar apenas que garantia tem?, o sistema financeiro precisa também de aprender a perguntar o que produz? Quanto produz? Para quem vende? Qual é o histórico das colheitas? Quanto entra e sai do negócio? Existe contrato de compra? Está integrado numa cooperativa?
Não significa eliminar a análise de risco, significa analisar melhor o risco rural. O futuro da inclusão financeira angolana não será construído apenas nos edifícios bancários de Luanda. Será construído também numa lavra no Huambo, numa cooperativa na Huíla, numa exploração no Bié ou numa pequena actividade comercial no Moxico.
Porque talvez a pergunta mais importante não seja quantas pessoas vivem longe de um banco. É esta quanto desenvolvimento Angola está a deixar de financiar porque uma parte de quem produz continua demasiado longe do crédito?
Levar serviços financeiros ao interior é importante, levar financiamento adequado a quem produz no interior pode transformar a economia, a distância geográfica não deveria transformar-se numa sentença financeira.
Kwanza 360 | Mais conhecimento. Melhores decisões. Mais oportunidades.