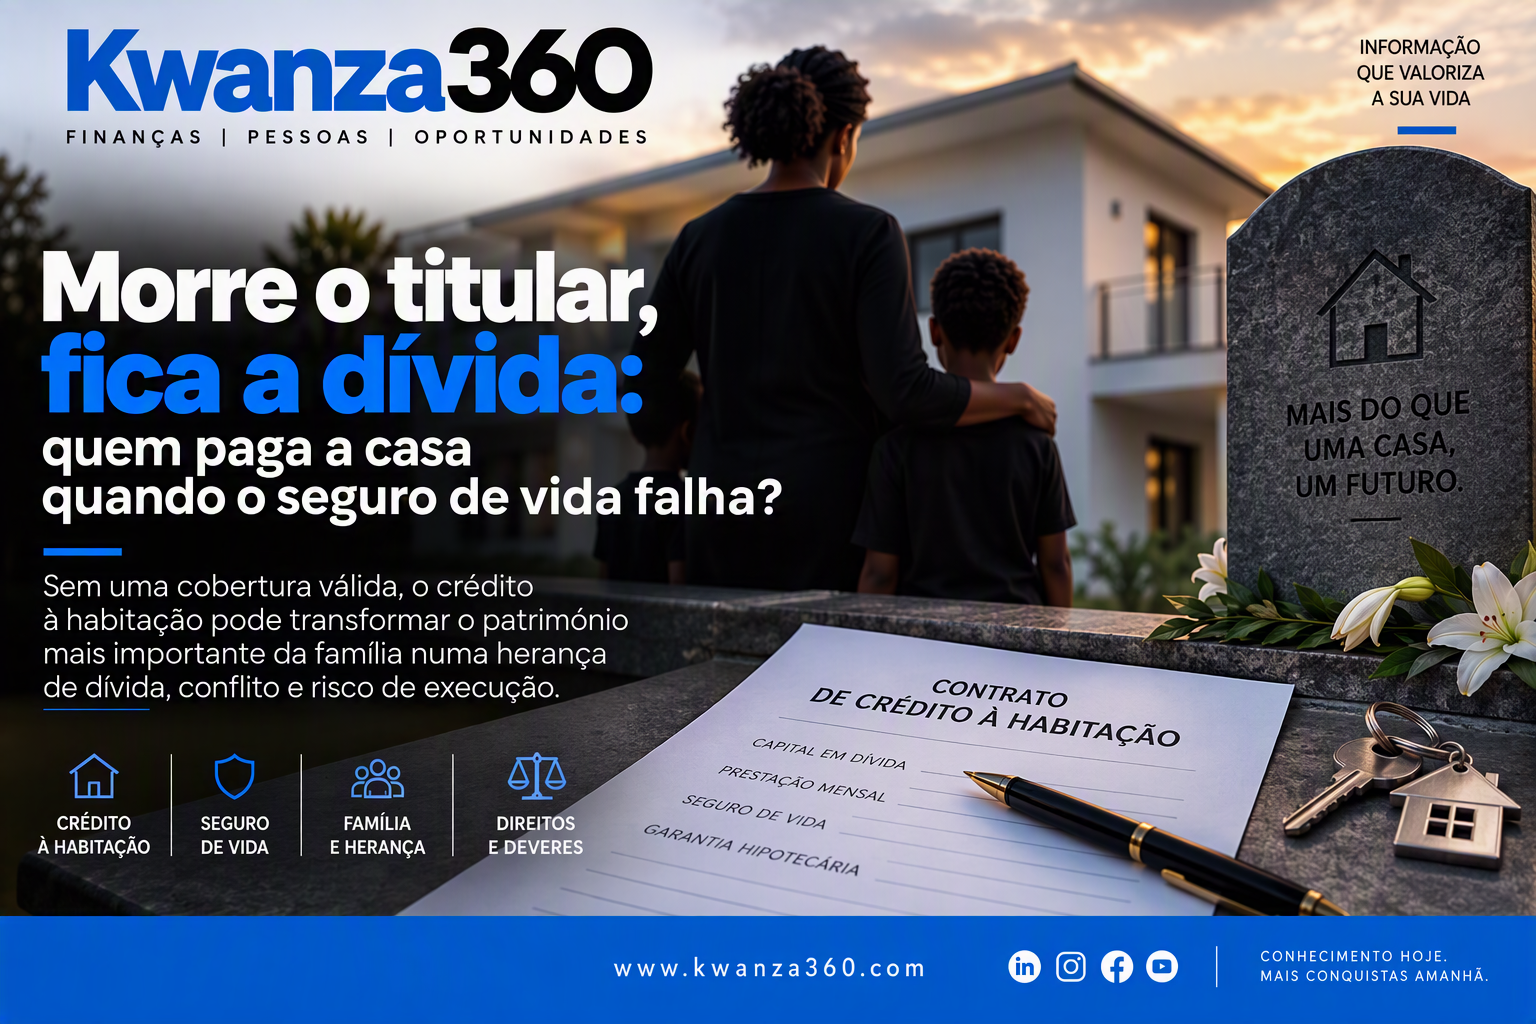
Se morreres hoje com um crédito à habitação, a dívida não desaparece automaticamente contigo. A morte do mutuário não significa que o banco perde o direito de receber o capital em dívida. Também não significa que a casa passa imediatamente e sem encargos para os herdeiros.
O que acontece dependerá do contrato de crédito, da hipoteca, da apólice de seguro, do saldo devedor, da existência de outros mutuários e da forma como a sucessão for juridicamente tratada. É precisamente aqui que o seguro de vida assume uma importância decisiva.
Quando existe uma apólice válida, com os prémios regularizados e o falecimento abrangido pelas coberturas contratadas, a seguradora pode pagar ao banco o capital seguro, até ao limite estabelecido. Nos seguros associados ao financiamento, o banco credor é normalmente o primeiro beneficiário da indemnização. Eventual valor excedente poderá ser entregue aos beneficiários indicados ou aos herdeiros, conforme a apólice.
Um banco comercial angolano, esclarece que, quando o seguro de vida está subordinado a um financiamento, a entidade credora é o primeiro beneficiário da indemnização e que o prazo do seguro deve acompanhar o prazo do financiamento. Um outro banco angolano, por sua vez, apresenta o seguro Vida Crédito como uma cobertura destinada ao pagamento do capital em dívida ao banco credor em caso de morte.
Ter seguro no contrato não significa estar protegido
A expressão seguro irregular pode abranger situações diferentes, prémios vencidos, apólice suspensa ou cessada, capital seguro desactualizado, omissão de informações relevantes, exclusão aplicável ao sinistro ou simples divergência documental.
Essas situações não produzem automaticamente a mesma consequência. A seguradora deve analisar o contrato, as condições gerais e particulares, os pagamentos efectuados, a causa da morte e as regras aplicáveis à suspensão ou cessação da cobertura.
Por isso, uma prestação de seguro atrasada não deve ser confundida, sem análise, com inexistência definitiva de protecção. Mas também seria perigoso presumir que o seguro será pago apenas porque aparece mencionado no contrato de crédito.
Se a seguradora não pagar, a dívida mantém-se
Se não houver cobertura válida, ou se o sinistro estiver legitimamente excluído, o banco conserva o seu crédito. O imóvel e a dívida passam a integrar a realidade patrimonial que deverá ser tratada no processo sucessório. Isto não significa que cada herdeiro se transforma, automaticamente, em devedor pessoal de todo o financiamento. A responsabilidade dependerá da composição da herança, da sua aceitação, do conteúdo do contrato, das garantias existentes e da eventual participação de outro mutuário ou fiador.
Contudo, a hipoteca não desaparece apenas porque o proprietário morreu. Nos termos do Código Civil vigente em Angola, a hipoteca é, salvo convenção em contrário, indivisível e subsiste sobre o bem onerado, ainda que este ou o crédito sejam divididos.
Na prática, se o crédito deixar de ser pago e não houver acordo com o banco, poderá ocorrer vencimento da obrigação, cobrança judicial e execução da garantia hipotecária, observados o contrato e os procedimentos legalmente aplicáveis. A casa poderá, portanto, ser vendida judicialmente para satisfazer a dívida, não porque o banco herdou o imóvel, mas porque possui uma garantia real sobre ele.
O banco não fica automaticamente com a casa
Outro equívoco frequente é pensar que, perante o incumprimento, o banco se torna imediatamente proprietário do imóvel.O Código Civil estabelece que é nula a convenção pela qual o credor faria sua a coisa hipotecada pelo simples facto de o devedor não cumprir. A realização da garantia deve respeitar os mecanismos legalmente previstos. A hipoteca confere segurança ao crédito, mas não autoriza uma apropriação automática e informal da habitação.
O verdadeiro risco recai sobre a família
Quando a pessoa que sustentava o agregado morre, a família pode perder rendimento precisamente no momento em que terá de suportar despesas de funeral, regularizar a sucessão e continuar a pagar a prestação. Sem um seguro eficaz, os herdeiros poderão ter de escolher entre manter o pagamento, negociar a reestruturação, vender o imóvel para liquidar a dívida ou enfrentar a execução hipotecária.
A tragédia deixa, assim, de ser apenas emocional. Torna-se financeira, patrimonial e jurídica.
Confirme hoje, não depois do sinistro
Todo titular de crédito à habitação deve solicitar ao banco e à seguradora:
A confirmação escrita de que a apólice está activa; comprovativo dos prémios pagos; capital actualmente seguro; identificação dos beneficiários; coberturas, exclusões e períodos de carência; procedimento para participação do sinistro; confirmação de que o capital seguro acompanha o saldo devedor.
A verdadeira protecção não está em ter uma apólice arquivada, está em saber que ela permanece válida quando a família mais precisar. Uma casa financiada pode ser o maior património de uma família. Sem seguro regular, pode também tornar-se a sua maior vulnerabilidade.
Kwanza 360 | Educação financeira para proteger decisões, patrimónios e famílias.