O Dia Mundial da Poupança, assinalado a 31 de Outubro, nasceu em 1924, durante o 1.º Congresso Internacional de Bancos de Poupança, realizado em Milão. Um século depois, a mensagem continua actual, poupar é transformar rendimento presente em segurança e possibilidades futuras.
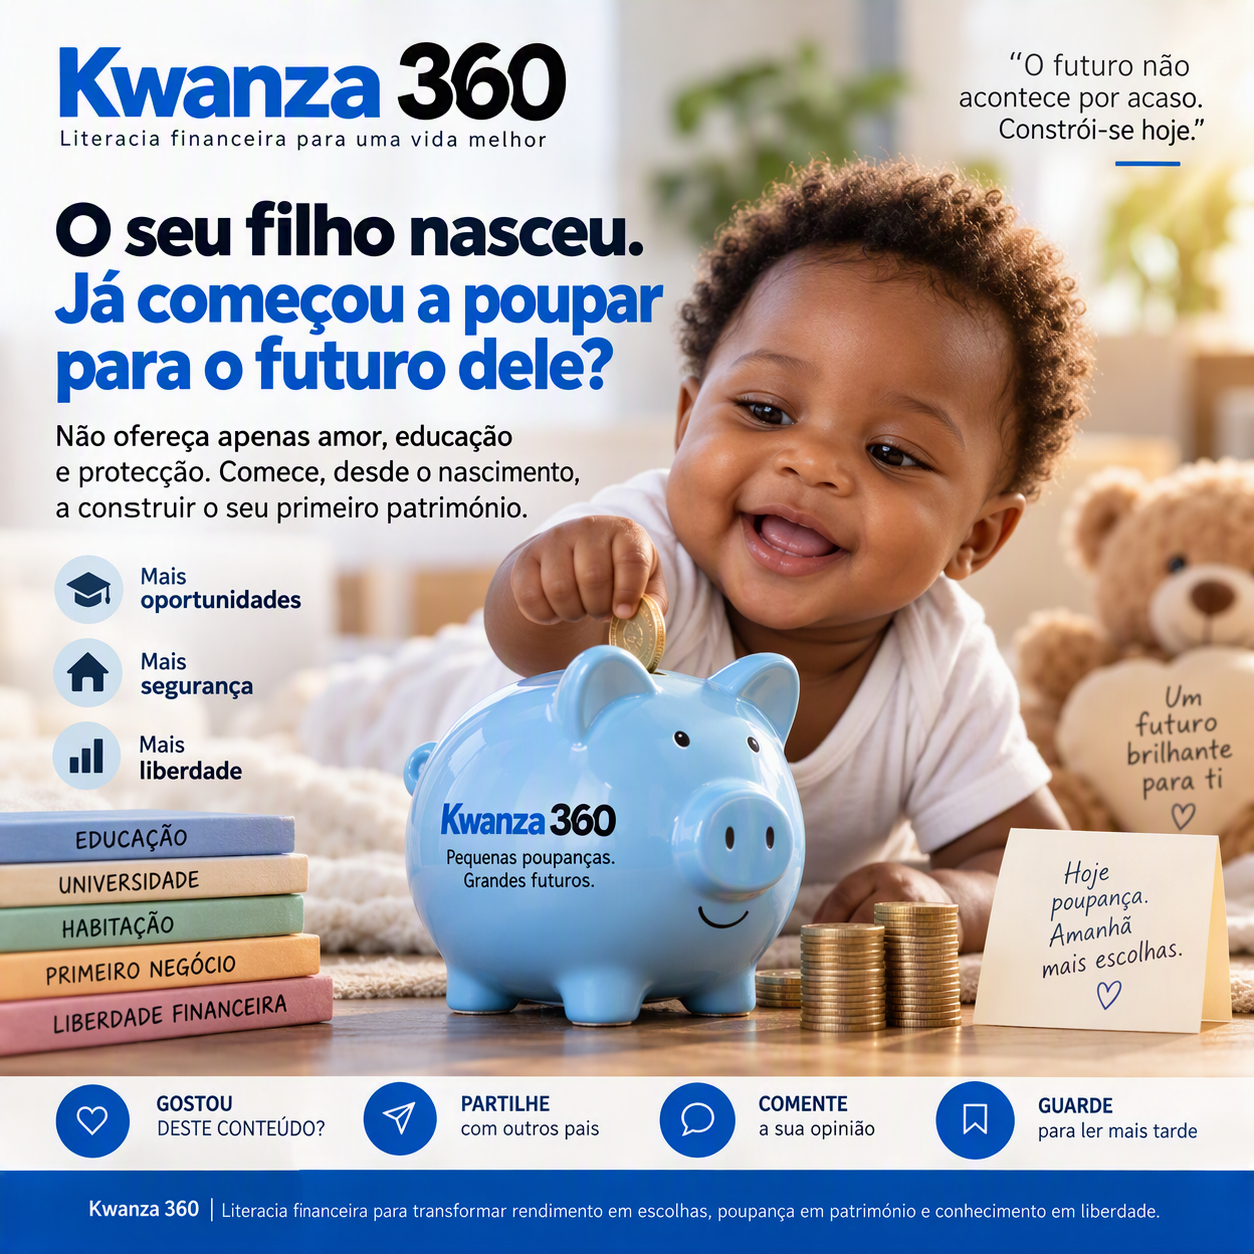
Mas talvez seja necessário levar esta ideia ainda mais longe. Em Angola, quando nasce uma criança, os pais preocupam-se com o nome, enxoval, saúde, baptizado, escola e tudo aquilo que será necessário nos primeiros anos de vida. Mas existe uma pergunta que raramente aparece, quanto terá essa criança financeiramente quando completar 18 anos? É aqui que proponho uma mudança de mentalidade.
Cada criança devia nascer com uma poupança.
Abrir uma conta destinada à poupança do filho nos primeiros meses de vida pode parecer um pequeno gesto. Na realidade, pode representar o início da sua independência financeira. Imagine uma família que consiga reservar 10.000 Kz por mês desde o nascimento.
Sem considerar qualquer remuneração, seriam,120.000 Kz por ano. Ao fim de 18 anos 2.160.000 Kz.
Com 20.000 Kz mensais, seriam 4.320.000 Kz em contribuições e com 30.000 Kz, chegariam a 6.480.000 Kz.
E isto sem contabilizar qualquer rendimento que eventualmente possa resultar de uma aplicação financeira adequada, agrande lição não está apenas no montante, está no tempo.
Quem começa quando o filho nasce dispõe de cerca de 216 meses para construir alguma coisa. Quem espera pelos 17 anos terá apenas 12 meses antes da maioridade. Na construção de património, o tempo também é capital.
Não poupe apenas para emergências, poupe para oportunidades.
Existe outro erro que precisamos ultrapassar, pensar na poupança apenas como dinheiro para situações difíceis. Uma criança que chega aos 18 anos com algum património acumulado pode utilizar esses recursos, conforme o valor alcançado, para ajudar a financiar a universidade, formação profissional, primeiro computador, entrada de uma habitação, pequeno negócio ou outro projecto estruturante.
Isto muda completamente a conversa. Em vez de o jovem começar a vida adulta perguntando apenas quem poderá financiar-me?, poderá começar perguntando, como vou utilizar responsavelmente o capital que os meus pais começaram a construir para mim?Essa diferença chama-se preparação.
Transforme aniversários em património
Há ainda uma estratégia simples, sempre que a criança receber dinheiro no aniversário, Natal, baptizado ou noutra ocasião, uma parte pode seguir para a sua poupança.
Os avós também podem participar, os padrinhos podem participar, os tios podem participar. Assim, a família deixa de oferecer apenas consumo e começa, progressivamente, a oferecer património. Mais importante ainda, quando a criança tiver idade suficiente para compreender, deve acompanhar a evolução desse dinheiro.
Mostre-lhe quanto existe. Explique-lhe de onde veio. Ensine-lhe que 1.000 Kz gastos desapareceram, mas 1.000 Kz poupados continuam disponíveis para financiar um objectivo futuro.A conta deixa então de ser apenas um produto bancário e transforma-se numa escola de educação financeira.
Poupar não depende apenas de quanto se ganha
Naturalmente, nem todas as famílias conseguem reservar 10.000, 20.000 ou 30.000 Kz mensalmente.E não devem comprometer alimentação, saúde, educação ou despesas essenciais apenas para cumprir uma meta de poupança.
Mas esse argumento não deve matar o hábito,se não forem 10.000 Kz, podem ser 5.000, se não forem 5.000, podem ser 2.000.O primeiro objectivo não é criar uma fortuna amanhã, é criar disciplina hoje. Porque uma das maiores heranças que podemos transmitir aos nossos filhos não é apenas dinheiro, é saber como lidar com dinheiro.
Neste Dia Mundial da Poupança, propomos aos pais angolanos um compromisso simples, quando nascer uma criança, que nasça também um projecto financeiro para ela. Abram uma conta ou instrumento adequado à poupança de longo prazo. Definam uma contribuição mensal compatível com o orçamento familiar. Automatizem-na, quando possível. Aumentem o valor sempre que o rendimento da família melhorar. E, à medida que a criança crescer, envolvam-na no processo.
Antes de escolher o produto, comparem comissões, remuneração, liquidez, inflação, condições de movimentação e regras aplicáveis a menores. Poupar durante 18 anos exige olhar não apenas para quanto dinheiro foi depositado, mas também para o seu poder de compra futuro. Porque o verdadeiro objectivo não é simplesmente juntar kwanzas é construir opções.
Uma criança pode nascer sem património. Mas não precisa necessariamente chegar à vida adulta da mesma forma. O futuro financeiro de um filho não começa quando ele recebe o primeiro salário. Pode começar no dia em que nasce.
Kwanza 360|Literacia financeira para transformar rendimento em escolhas, poupança em património e conhecimento em liberdade.