Duas pessoas podem comprar casas pelo mesmo preço e, no final, uma delas pagar muito mais do que a outra. A diferença pode não estar no imóvel. Pode estar no crédito.
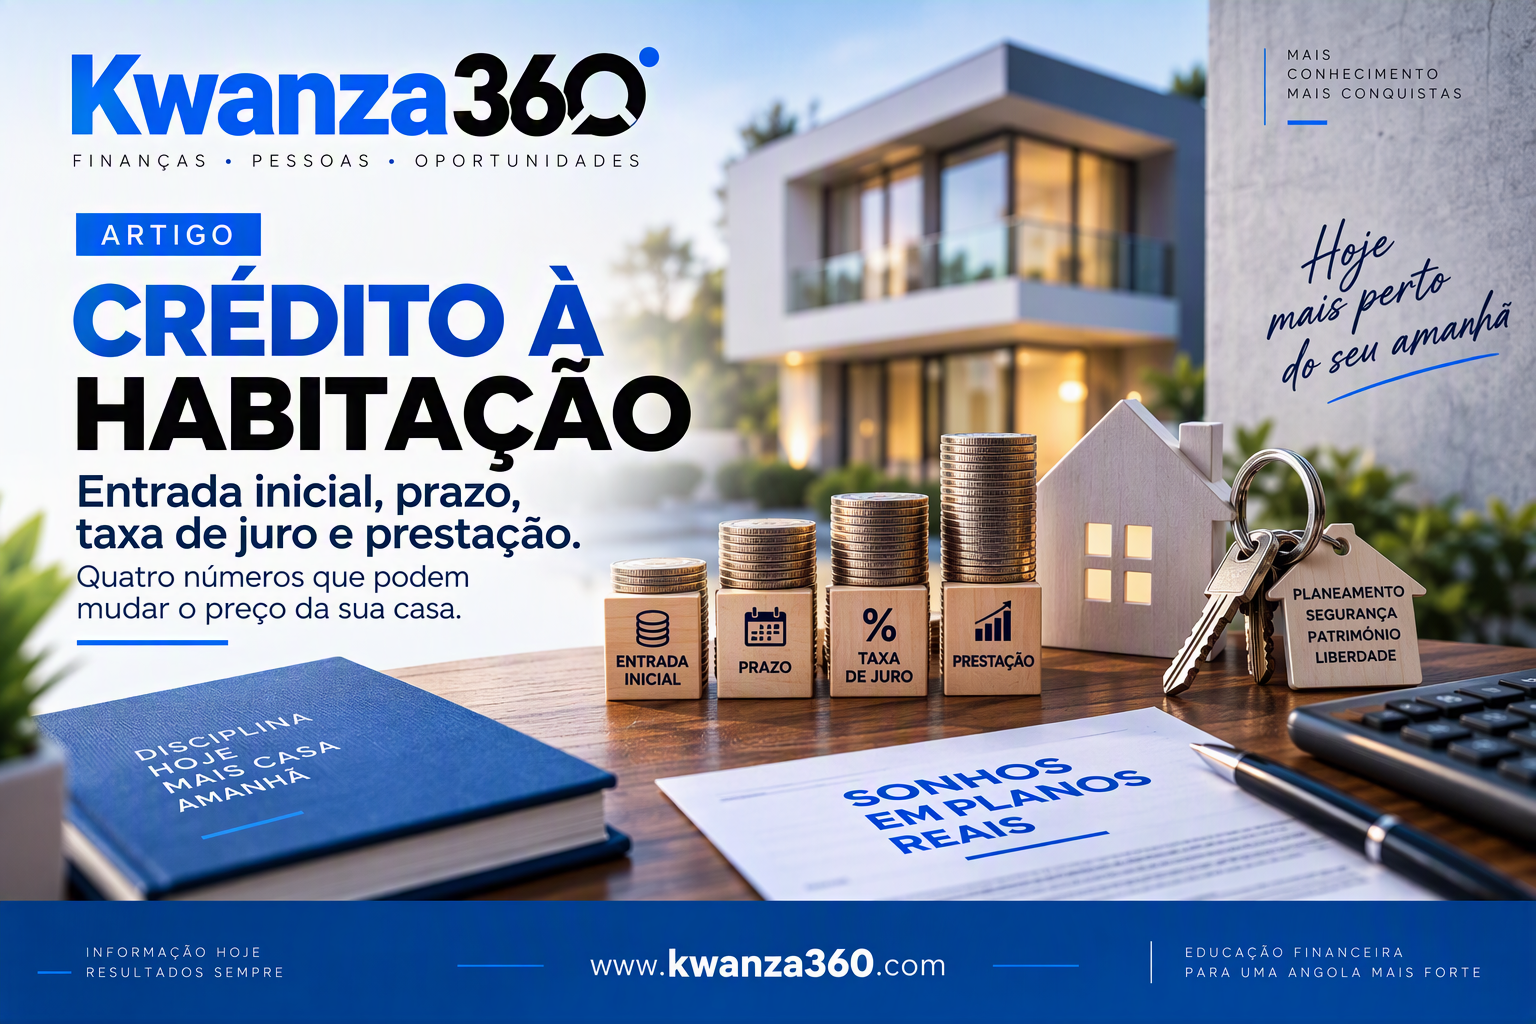
Ao procurar crédito à habitação, a pergunta quase automática é, quanto vou pagar por mês? É importante, mas insuficiente. Antes da prestação, é preciso compreender, entrada inicial, montante financiado, prazo e taxa de juro. A combinação determina quanto sai da sua conta e quanto a casa poderá realmente custar.
Entrada inicial, onde começa a poupança
Imagine uma casa de 50 milhões Kz. Se tiver 5 milhões Kz para a entrada, precisará financiar 45 milhões. Se conseguir disponibilizar 15 milhões, necessitará financiar apenas 35 milhões o imóvel é o mesmo, a dívida não. Quanto maior o capital próprio, menor tende a ser o financiamento e a exposição aos juros. Poupar antes de comprar não significa adiar o sonho. Pode significar, tornar o sonho financeiramente mais sustentável.
Prazo, prestação menor não significa casa mais barata
Aumentar o prazo pode reduzir a prestação, mas levanta outra pergunta, durante quantos anos serão pagos juros? Um prazo maior pode aliviar o orçamento, mas prolonga a dívida e pode elevar o custo total. Não escolha olhando apenas para a prestação.
Prestação baixa é conforto mensal, custo total é realidade financeira.
Taxa de juro, o dinheiro também tem preço
Ao recorrer ao crédito, o comprador não adquire apenas uma casa. Utiliza dinheiro de terceiros, e esse dinheiro tem preço. Uma pequena diferença na taxa pode tornar-se relevante sobre milhões de kwanzas durante anos, comparar propostas não é perguntar apenas qual banco oferece a menor prestação? É analisar taxa, prazo, valor financiado, comissões, seguros, amortização antecipada e total a pagar.
Prestação, não basta caber no salário
A prestação disputa espaço com alimentação, educação, saúde, transporte, dívidas, poupança e imprevistos. O que é suportável hoje pode pesar amanhã. Antes de contratar, pergunte, se o rendimento diminuir ou as despesas aumentarem, conseguirei continuar a pagar?
O banco avalia quanto pode emprestar, a família deve avaliar quanto consegue pagar com segurança, a equação que deve memorizar:
Maior entrada → menor necessidade de financiamento.
Maior financiamento → maior exposição ao custo do crédito.
Prazo mais longo → prestação potencialmente menor, mas dívida por mais tempo.
Taxa mais elevada → maior custo, mantendo-se as restantes condições.
Prestação excessiva → menor margem para poupança e imprevistos.
Existe diferença entre conseguir aprovação e conseguir viver confortavelmente com o crédito. O limite aprovado pelo banco não deve transformar-se automaticamente no orçamento máximo para comprar casa. A casa deve construir património e segurança, não consumir a liberdade financeira da família.
Antes de assinar, faça seis perguntas, quanto tenho para entrada? Quanto vou financiar? A que taxa? Durante quanto tempo? Quanto pagarei por mês? E quanto terei pago no final?
Quem responde a estas perguntas começa a compreender o verdadeiro preço da decisão. Porque comprar casa é uma decisão imobiliária. Financiar a compra é uma decisão financeira. E confundir as duas pode custar milhões.
Kwanza 360 | Mais conhecimento. Melhores decisões.
Siga o Kwanza 360. Aqui ensinamos a compreender o crédito antes de assinar.