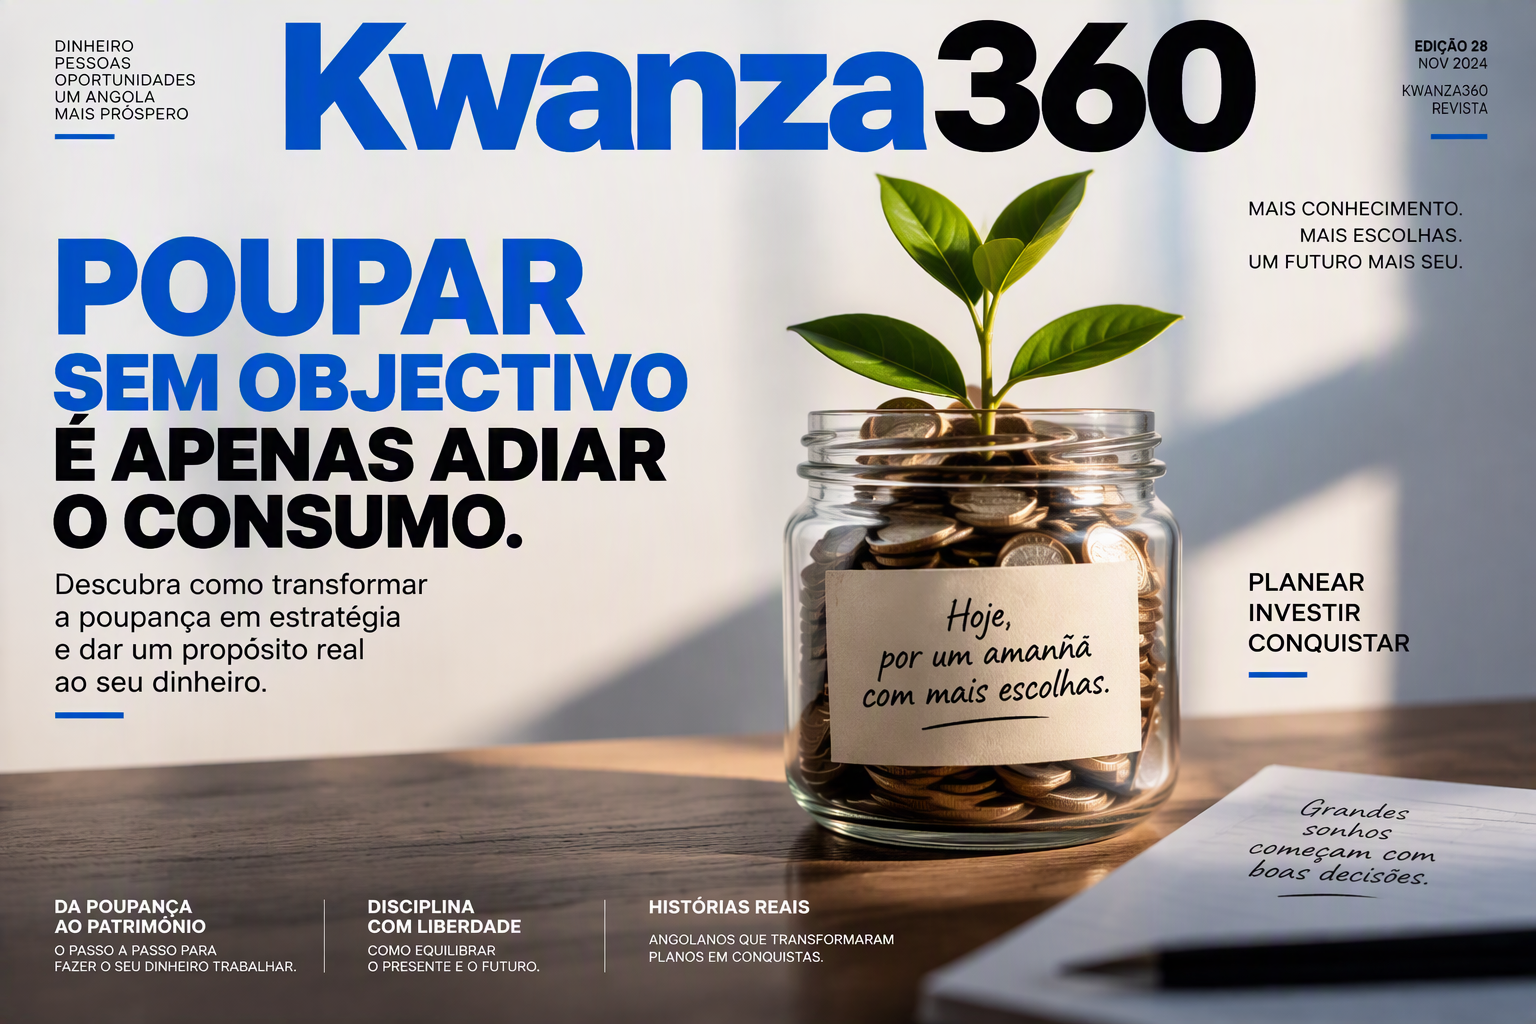
Poupar tornou-se uma das recomendações mais repetidas da educação financeira, gaste menos do que ganha, guarde todos os meses, tenha disciplina. Tudo correcto. Mas existe uma pergunta mais importante, poupar para quê?
Sem resposta, a poupança corre o risco de ser apenas consumo adiado.
Imagine alguém que transfere parte do salário para outra conta todos os meses, mas não definiu se aquele dinheiro servirá para uma emergência, comprar uma casa, financiar a formação dos filhos, criar um negócio ou construir património. Existe acumulação, mas ainda não existe propriamente uma estratégia.
O dinheiro foi guardado, mas não recebeu uma missão.E esta distinção é fundamental, poupar é separar rendimento presente, investir é atribuir ao dinheiro um objectivo futuro.
O problema não é gastar, é gastar sem prioridade.
Uma boa gestão financeira não significa eliminar o consumo. Todos precisamos de consumir. O verdadeiro desafio está em decidir quanto consumir hoje, quanto reservar para imprevistos e quanto direccionar para objectivos capazes de melhorar a nossa posição financeira amanhã.
Por isso, antes de perguntar quanto consigo poupar? talvez devêssemos perguntar que futuro estou a tentar financiar?
Essa mudança aparentemente simples altera completamente a relação com o dinheiro.
Uma poupança destinada ao fundo de emergência exige segurança e disponibilidade. O dinheiro reservado para uma casa obedece a outro horizonte. A poupança para a reforma pode admitir uma estratégia de prazo muito superior. Já o capital destinado à criação de um negócio precisa de ser pensado considerando risco, retorno e capacidade de execução.
Misturar todos esses objectivos numa única conta chamada poupança pode transmitir sensação de segurança, mas não necessariamente representa planeamento financeiro.
Dê um emprego a cada kwanza
Uma forma inteligente de organizar as finanças é atribuir uma finalidade ao dinheiro antes mesmo de o gastar.Podemos pensar em cinco grandes destinos, consumo, emergência, protecção, objectivos e investimento.
A proporção destinada a cada um dependerá do rendimento, das responsabilidades familiares, das dívidas existentes e da fase de vida de cada pessoa. Não existe uma percentagem universal que funcione para todos.
Existe, porém, um princípio poderoso, dinheiro sem objectivo tende a obedecer ao impulso, dinheiro com objectivo obedece a prioridades.É aqui que nasce a verdadeira disciplina financeira.
Quem poupa simplesmente porque é bom poupar poderá abandonar o esforço perante a primeira tentação. Quem sabe que determinado valor representa a entrada da sua casa, seis meses de segurança familiar, a universidade de um filho ou o capital inicial de uma empresa passa a olhar para aquele dinheiro de maneira diferente.
A poupança deixa de ser privação e passa a representar progresso.
Da poupança ao património
Existe ainda uma diferença entre ter dinheiro guardado e construir riqueza.Guardar protege capacidade financeira. Investir procura fazê-la crescer. Construir património exige combinar rendimento, poupança, protecção, investimento, tempo e boas decisões.
Por isso, acumular dinheiro indefinidamente não deve ser confundido com independência financeira. O objectivo não é simplesmente morrer com a maior conta bancária possível. É utilizar os recursos disponíveis para criar segurança, liberdade de escolha e capacidade de realizar projectos.
A educação financeira começa quando deixamos de perguntar apenas quanto tenho? e passamos a perguntar o que o meu dinheiro está a construir? Essa talvez seja uma das diferenças fundamentais entre poupar por hábito e gerir dinheiro com inteligência.
Poupar é importante. Poupar com propósito é muito mais poderoso,porque, no final, cada kwanza que não consumimos hoje deveria ter uma resposta para uma pergunta simples,Se não é para gastar agora, para que futuro estou a guardá-lo?
Kwanza 360 | Educação financeira para transformar rendimento em decisões, decisões em património e património em liberdade.