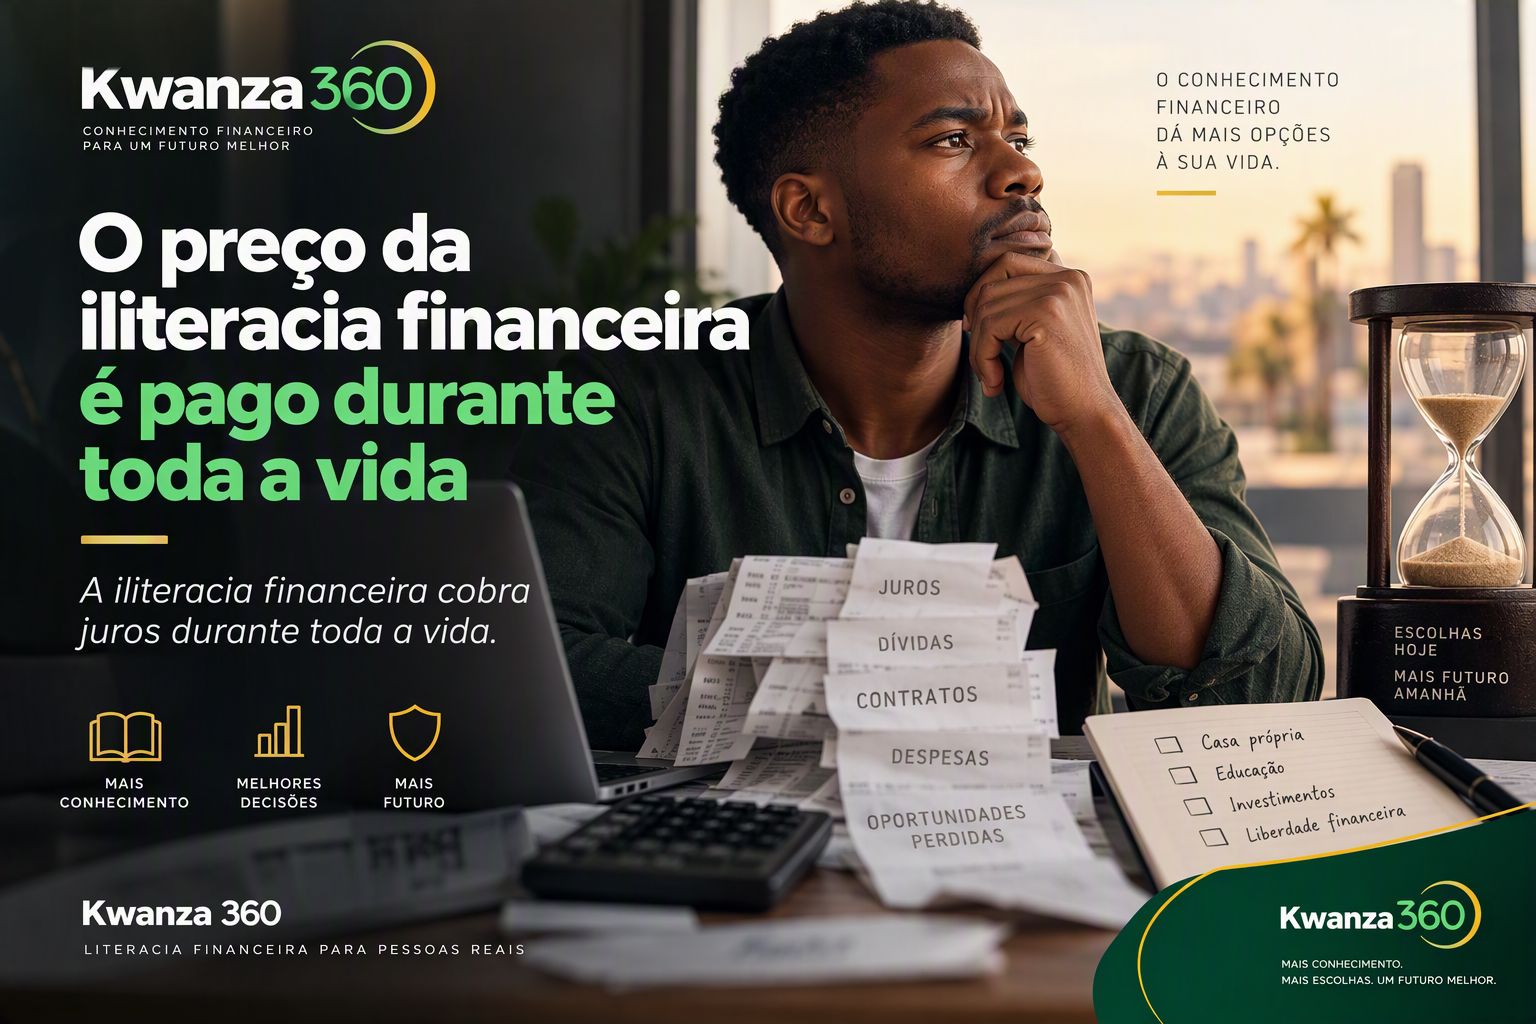
A falta de conhecimento financeiro raramente aparece numa factura com esse nome. Ninguém recebe, no final do mês, uma cobrança identificada como iliteracia financeira. Ainda assim, esse preço é pago todos os dias, muitas vezes sem que as pessoas percebam.
Paga-se quando se contrai um crédito sem compreender quanto será efectivamente devolvido. Quando se assina um contrato sem conhecer as taxas, comissões, penalizações ou consequências do incumprimento. Paga-se também quando o rendimento chega, desaparece rapidamente e não existe qualquer reserva para enfrentar um imprevisto.
Uma pessoa pode trabalhar durante muitos anos, receber regularmente e, ainda assim, chegar ao futuro sem estabilidade financeira. O problema nem sempre está apenas no rendimento. Muitas vezes, está na dificuldade de transformar rendimento em segurança, poupança e património.
É por isso que literacia financeira não significa apenas saber poupar. Significa saber decidir.
Muitos problemas financeiros começam com pequenas decisões, comprar porque existe a possibilidade de pagar em prestações, recorrer ao crédito para financiar consumo, não comparar propostas bancárias ou adiar constantemente o início de uma poupança.
Uma decisão isolada pode parecer insignificante. Repetida durante anos, pode comprometer uma parte importante do rendimento de uma família.
O problema torna-se mais evidente quando surge um imprevisto. Uma doença, uma reparação urgente ou a perda temporária de rendimento pode obrigar uma família sem poupança a recorrer novamente ao crédito. Cria-se um ciclo difícil, a falta de poupança gera dívida e a dívida reduz a capacidade futura de poupar.
Trabalhar e ganhar dinheiro, portanto, não é suficiente. É necessário compreender como o dinheiro entra, para onde vai e quanto pode ser reservado para objectivos futuros. É igualmente importante conhecer as condições de um crédito, ler contratos, comparar alternativas e avaliar se uma obrigação cabe realmente no orçamento.
Educação financeira não significa deixar de consumir nem rejeitar o crédito. O crédito pode ser importante quando utilizado com responsabilidade. A diferença está em compreender o compromisso antes de assumir a dívida.
Existe, porém, outro custo da iliteracia financeira que dificilmente aparece nos números, a perda de liberdade de escolha.
Quando quase todo o rendimento está comprometido, diminuem as opções. Torna-se mais difícil enfrentar emergências, investir num negócio, estudar, adquirir uma casa, apoiar a família ou preparar a reforma. A fragilidade financeira acaba por limitar projectos e oportunidades.
Por isso, promover literacia financeira não é apenas ensinar pessoas a fazer contas. É dar-lhes instrumentos para compreender produtos financeiros, proteger o rendimento, evitar erros e planear melhor o futuro.
Aprender a gerir dinheiro não garante riqueza. Mas reduz erros evitáveis e ajuda a transformar rendimento em segurança, autonomia e património.
Quem não compreende o dinheiro pode passar a vida inteira a trabalhar para ele, sem nunca conseguir colocá-lo ao serviço dos seus objectivos.
Kwanza 360 | O conhecimento financeiro de hoje pode evitar o preço das más decisões de amanhã.