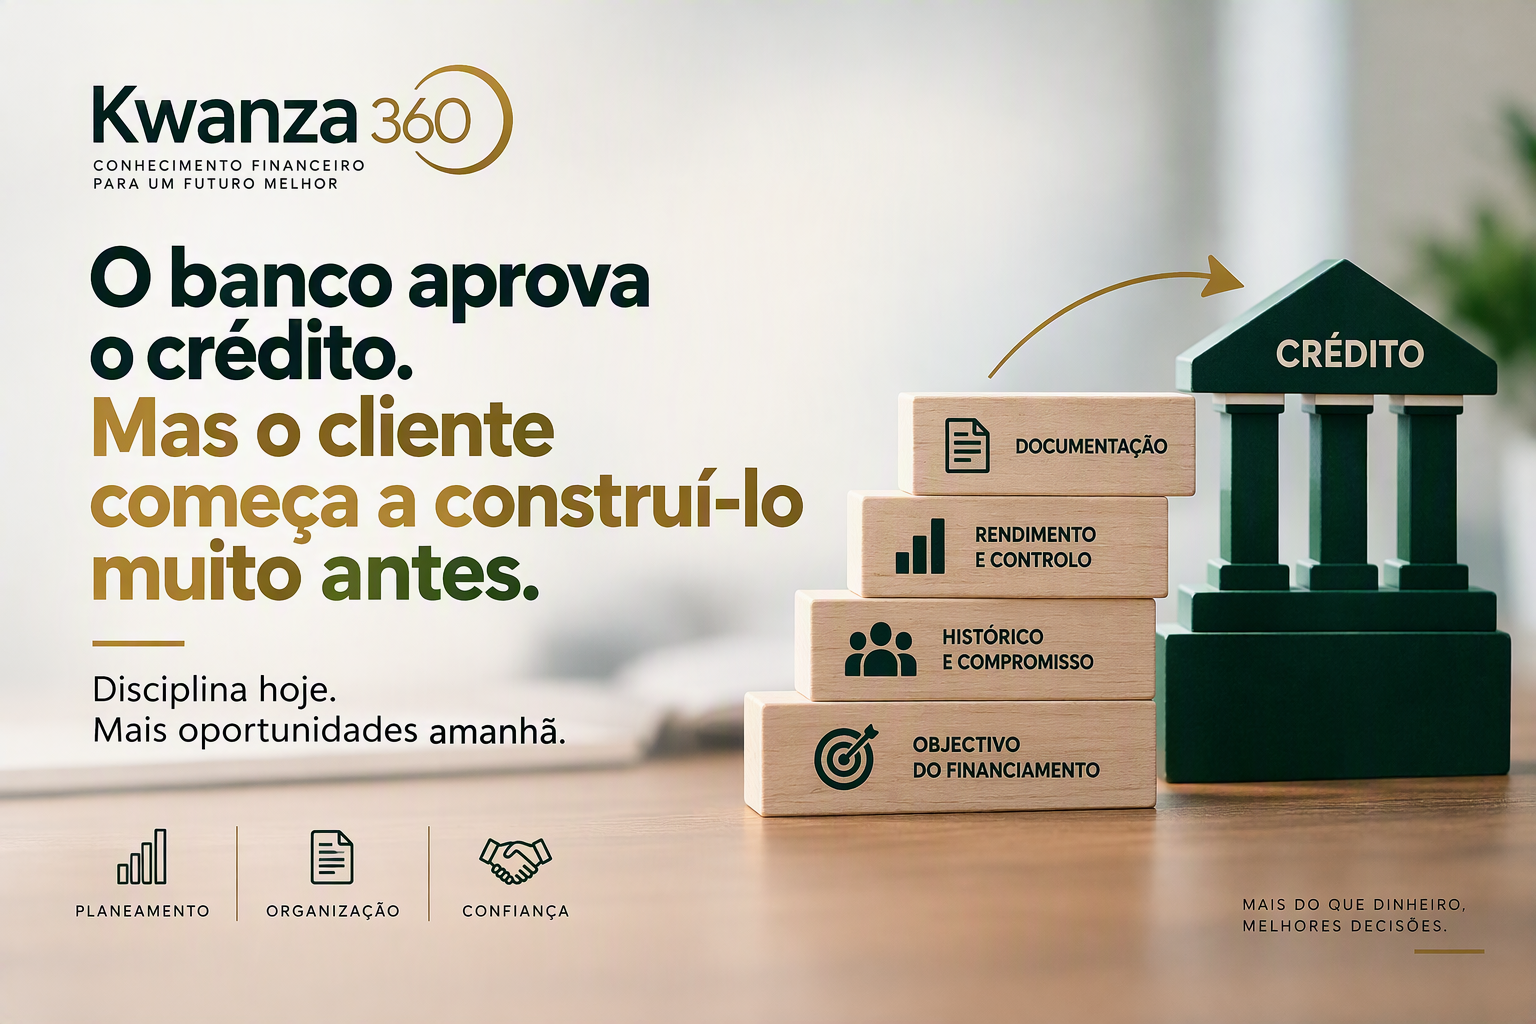
Muitas pessoas acreditam que o processo de crédito começa quando entram no banco, preenchem formulários e entregam documentos, mas essa é apenas a parte visível do processo.
Na verdade, o crédito começa muito antes do pedido.
Começa na forma como administramos o rendimento, cumprimos compromissos, controlamos despesas, organizamos documentos e construímos capacidade para assumir novas obrigações.
Por isso, duas pessoas com rendimentos semelhantes podem apresentar condições completamente diferentes perante um financiamento. Ganhar dinheiro não significa, necessariamente, estar preparado para assumir dívida.
Nas empresas, esta diferença torna-se ainda mais evidente.
Uma empresa pode vender muito, ter clientes, património e boas oportunidades de crescimento e, mesmo assim, encontrar dificuldades quando procura financiamento, porquê?
Porque o banco não olha apenas para aquilo que a empresa tem. Precisa também de compreender como o negócio funciona, quanto gera, quanto deve e de onde virá o dinheiro para pagar o financiamento.
É aqui que a organização financeira deixa de ser simples tarefa administrativa e passa a ser um verdadeiro activo do negócio.
Contabilidade credível, fluxo de caixa controlado, obrigações fiscais organizadas, movimentos bancários coerentes, documentação actualizada e separação entre o património dos sócios e o património da empresa ajudam a tornar o negócio mais compreensível financeiramente.
E existe uma diferença fundamental que qualquer empresário deveria compreender, precisar de crédito não significa estar preparado para recebê-lo.
Imagine uma empresa que pretende financiar a compra de equipamentos. O verdadeiro problema não é apenas saber quanto precisa. É demonstrar para que servirá o investimento, quanto poderá gerar, como afectará o fluxo de caixa e se o negócio conseguirá pagar as prestações sem comprometer a sua própria sobrevivência.
É aqui que nasce uma regra simples, mas poderosa,antes de procurar financiamento, prepare-se para ser financiável.
Para as famílias, isso significa conhecer o orçamento, controlar o endividamento, preservar capacidade financeira e cumprir os compromissos assumidos.
Para as empresas, significa conhecer profundamente os números do negócio e transformar a informação financeira numa ferramenta de gestão, e não apenas numa obrigação contabilística ou fiscal.
O crédito, portanto, não deve ser visto apenas como uma resposta a uma necessidade imediata de dinheiro. Deve fazer parte de uma estratégia financeira construída antes da necessidade surgir.
Quando percebemos isso, a pergunta muda.
Em vez de perguntar apenas quanto o banco me pode emprestar? devemos começar por perguntar, a minha vida financeira ou a minha empresa está preparada para assumir, utilizar bem e pagar este crédito?
Essa pergunta pode separar uma necessidade de financiamento de uma verdadeira capacidade de financiamento.
O crédito é aprovado no banco, mas a capacidade de o obter começa a ser construída na vida financeira do cliente.
Kwanza 360 | Conhecimento financeiro para decisões que constroem futuro.